Ile zarobię na lokacie? Oprocentowanie lokaty zawsze podawane jest w skali roku, więc lokata „na 6%” założona na 3 miesiące nie da Wam 6% zysku. Co więcej, od odsetek bank sam pobierze 19% podatku Belki. Nasz kalkulator odsetek od lokaty policzy, ile dokładnie zarobicie na rękę.
Na liście „Wybierz ofertę” znajdziecie aktualne lokaty z naszego rankingu lokat. Najlepsza lokata daje dziś 6,10% w skali roku.
Kalkulator odsetek od lokaty
Sprawdź, ile zarobisz na rękę – po potrąceniu podatku Belki (19%).
Pokaż harmonogram miesiąc po miesiącu
| Miesiąc | Oproc. | Odsetki brutto | Podatek | Odsetki netto | Saldo |
|---|
Wyliczenia mają charakter orientacyjny. Kalkulator przyjmuje kapitalizację miesięczną na koncie oszczędnościowym oraz rok = 12 miesięcy / 365 dni. Banki mogą liczyć odsetki dziennie i inaczej zaokrąglać kwoty, więc wynik może różnić się o kilka groszy. Zawsze sprawdź regulamin promocji.
Spis treści
Kalkulator odsetek od lokaty – jak z niego korzystać?
- Wybierz lokatę z listy aktualnych ofert (są pogrupowane według okresu) albo zostaw „Własne parametry” i wpisz oprocentowanie oraz okres lokaty w miesiącach lub dniach.
- Wpisz kwotę lokaty. Jeśli przekroczy limit wybranej oferty albo będzie niższa od minimalnej wpłaty, kalkulator od razu Was o tym poinformuje.
- Odczytaj wynik: odsetki brutto, podatek Belki, zysk na rękę, kwotę po zakończeniu lokaty i realne oprocentowanie netto.
Jak obliczyć odsetki od lokaty?
Odsetki od lokaty obliczymy samodzielnie w dwóch krokach: najpierw odsetki brutto, a potem odsetki netto, czyli kwotę, która faktycznie trafi na nasze konto po potrąceniu podatku Belki.
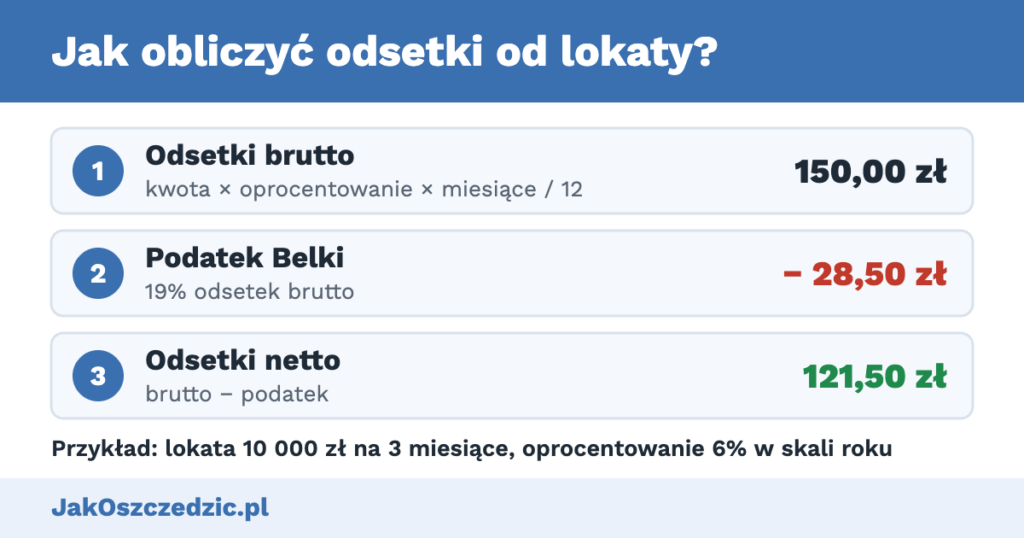
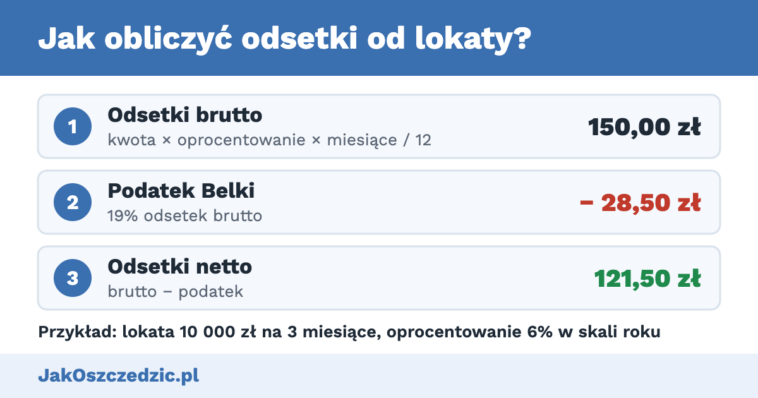
Jako przykład policzymy odsetki od lokaty na kwotę 10 000 zł, oprocentowanej na 6% w skali roku, założonej na 3 miesiące.
Krok 1: odsetki brutto
Odsetki brutto obliczymy według prostego wzoru:
odsetki brutto = kwota lokaty × oprocentowanie roczne × liczba miesięcy / 12
Jeśli okres lokaty podany jest w dniach (np. 92 dni), zamiast „liczba miesięcy / 12” wstawiamy „liczba dni / 365”.
Przykład: 10 000 zł × 6% × 3 / 12 = 150,00 zł odsetek brutto.
Ta sama lokata na 92 dni: 10 000 zł × 6% × 92 / 365 = 151,23 zł brutto.
Krok 2: odsetki netto (po podatku Belki)
Od odsetek bank pobiera 19% podatku od zysków kapitałowych (podatek Belki) – sam, w dniu zakończenia lokaty. Na rękę zostaje więc 81% odsetek brutto:
podatek = odsetki brutto × 19%
odsetki netto = odsetki brutto − podatek
Oba kroki można połączyć w jeden wzór:
odsetki netto = kwota lokaty × oprocentowanie roczne × liczba miesięcy / 12 × 0,81
Przykład (cd.): Z naszych 150,00 zł odsetek bank pobierze 150,00 zł × 19% = 28,50 zł podatku. Na rękę zostaje 150,00 zł − 28,50 zł = 121,50 zł, a po 3 miesiącach bank zwróci nam 10 121,50 zł.
Lokata na 92 dni: podatek 151,23 zł × 19% = 28,73 zł, odsetki netto 151,23 zł − 28,73 zł = 122,50 zł.
Bank zaokrągla podatek do pełnych groszy, dlatego wynik ze wzoru „× 0,81” może się czasem różnić od kwoty z banku o 1 grosz.
Jak obliczyć zysk z lokaty?
Zysk z lokaty to właśnie odsetki netto. Żeby szybko porównać lokaty o różnej długości, warto policzyć też realne oprocentowanie netto:
oprocentowanie netto = oprocentowanie roczne × 0,81
Lokata na 6% w skali roku daje więc realnie 4,86% w skali roku na rękę. Gdybyśmy nasze 10 000 zł zostawili na 6% na 12 miesięcy, zarobimy 600 zł brutto i 486 zł netto.
Na krótkiej lokacie zysk jest proporcjonalnie mniejszy: lokata na 3 miesiące daje 1/4 rocznego zysku, lokata na 6 miesięcy – połowę. Ile zarobicie na konkretnej lokacie, sprawdzicie w kalkulatorze na górze strony.
Ile zarobię na lokacie?
Poniżej zysk na rękę (po podatku Belki) z lokaty oprocentowanej na 5% w skali roku z kapitalizacją na koniec okresu:
| Kwota lokaty | 3 miesiące | 6 miesięcy | 12 miesięcy |
|---|---|---|---|
| 10 000 zł | 101,25 zł | 202,50 zł | 405,00 zł |
| 20 000 zł | 202,50 zł | 405,00 zł | 810,00 zł |
| 50 000 zł | 506,25 zł | 1 012,50 zł | 2 025,00 zł |
| 100 000 zł | 1 012,50 zł | 2 025,00 zł | 4 050,00 zł |
Przy innym oprocentowaniu wynik zmienia się proporcjonalnie – przy 6% zarobicie o 1/5 więcej, przy 4% o 1/5 mniej. Pamiętajcie, że najlepiej oprocentowane lokaty mają zwykle limit kwoty (np. do 25 000 zł) i są przeznaczone dla nowych klientów lub na nowe środki. Dlatego przed założeniem lokaty sprawdźcie wynik w kalkulatorze dla konkretnej oferty.
Nasz autorski kalkulator odsetek JakOszczedzic.pl zna limity kwot lokat z rankingu – gdy wpiszecie kwotę wyższą, niż pozwala wybrana lokata, od razu wyświetli ostrzeżenie o przekroczeniu limitu, a przy kwocie poniżej minimalnej wpłaty podpowie, od jakiej kwoty można założyć lokatę.
Odsetki od lokaty – kiedy bank je wypłaca?
W większości lokat odsetki dopisywane są na koniec okresu, razem ze zwrotem wpłaconej kwoty. Niektóre dłuższe lokaty (np. 12- lub 24-miesięczne) mają kapitalizację miesięczną – wtedy odsetki dopisywane są co miesiąc i od kolejnego miesiąca same zarabiają. Taką lokatę policzycie w kalkulatorze, wybierając „Kapitalizacja: miesięczna”.
Jeśli zerwiecie lokatę przed terminem, bank zwykle wypłaci tylko wpłaconą kwotę, bez odsetek (czasem część odsetek – zależy od regulaminu).
Najczęściej zadawane pytania
Czy lokata na 6% na 3 miesiące daje 6% zysku?
Nie. Oprocentowanie podawane jest w skali roku, więc lokata na 3 miesiące daje 1/4 tej stawki, czyli 1,5% brutto. Po podatku Belki zostaje 1,215% wpłaconej kwoty.
Ile zarobię na lokacie 100 000 zł?
Przy oprocentowaniu 5% w skali roku – 1 012,50 zł na rękę po 3 miesiącach i 4 050 zł po roku. Większość promocyjnych lokat ma jednak limit niższy niż 100 000 zł, więc warto podzielić pieniądze między kilka lokat albo konto oszczędnościowe.
Czy podatek Belki trzeba rozliczyć w PIT?
Nie. Bank pobiera podatek od odsetek sam i przekazuje go do urzędu skarbowego. Na Wasze konto trafia już kwota po podatku.
Lokata czy konto oszczędnościowe – co się bardziej opłaca?
Lokata gwarantuje oprocentowanie przez cały okres, ale pieniądze są zamrożone. Na koncie oszczędnościowym możecie wypłacić pieniądze w każdej chwili, a odsetki dopisywane są co miesiąc – za to bank może w każdej chwili obniżyć oprocentowanie.
Najrozsądniej podzielić oszczędności: część trzymać na lokacie, a część na koncie oszczędnościowym. Gdy nagle będziecie potrzebować pieniędzy, wypłacicie je z konta i nie trzeba będzie zrywać lokaty – a tym samym tracić odsetek. Zysk na koncie oszczędnościowym policzycie w naszym kalkulatorze konta oszczędnościowego.
Czy pieniądze na lokacie są bezpieczne?
Lokaty w bankach działających w Polsce są objęte gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 000 euro na jednego klienta w jednym banku. Lokaty w bankach zagranicznych (np. przez platformy depozytowe) chroni system gwarancji kraju, w którym bank ma siedzibę. 100 000 euro to równowartość ok. 430 tys. zł (BFG przelicza limit po średnim kursie NBP z dnia spełnienia warunku gwarancji, np. zawieszenia działalności lub upadłości banku).
Rodziny mogą chronić dwa razy więcej. Limit przysługuje każdej osobie osobno, także współwłaścicielom rachunku wspólnego. Lokata małżonków założona na wspólnym rachunku jest więc chroniona do 200 000 euro, czyli ok. 860 tys. zł (przy równych udziałach). Limit liczony jest w jednym banku, dlatego większe kwoty warto rozłożyć między kilka banków.
Zobacz też: