Ile naprawdę zarobisz na koncie oszczędnościowym? Banki kuszą dziś oprocentowaniem nawet 7,00% w skali roku, ale zwykle tylko do określonej kwoty i tylko przez kilka miesięcy. Nasz kalkulator konta oszczędnościowego policzy Wasz zysk na rękę – po podatku Belki, z limitem kwoty i z tym, co dzieje się po zakończeniu promocji.
Na liście „Wybierz ofertę” znajdziecie aktualne konta oszczędnościowe z naszego rankingu kont oszczędnościowych. Po wybraniu oferty kalkulator konta oszczędnościowego sam wpisze oprocentowanie i limit kwoty. Możecie też wpisać własne parametry.
Kalkulator konta oszczędnościowego
Sprawdź, ile zarobisz na rękę – po potrąceniu podatku Belki (19%).
Pokaż harmonogram miesiąc po miesiącu
| Miesiąc | Oproc. | Odsetki brutto | Podatek | Odsetki netto | Saldo |
|---|
Wyliczenia mają charakter orientacyjny. Kalkulator przyjmuje kapitalizację miesięczną na koncie oszczędnościowym oraz rok = 12 miesięcy / 365 dni. Banki mogą liczyć odsetki dziennie i inaczej zaokrąglać kwoty, więc wynik może różnić się o kilka groszy. Zawsze sprawdź regulamin promocji.
Spis treści
Kalkulator konta oszczędnościowego – jak z niego korzystać?
- Wybierz ofertę z listy albo zostaw „Własne parametry”.
- Wpisz kwotę, którą chcesz odłożyć, i okres oszczędzania w miesiącach. Jeśli co miesiąc dokładasz pieniądze, wpisz kwotę w polu „Miesięczna dopłata”.
- Sprawdź warunki promocji: limit kwoty, czas trwania promocji i oprocentowanie standardowe, które obowiązuje ponad limit i po zakończeniu promocji.
- Odczytaj wynik: zysk na rękę, odsetki brutto, podatek Belki i realne oprocentowanie netto. Pod wynikiem kalkulator konta oszczędnościowego pokaże też harmonogram miesiąc po miesiącu.
Jak liczone są odsetki na koncie oszczędnościowym?
Bank nalicza odsetki codziennie od salda na koncie, a dopisuje je zwykle raz w miesiącu. To tzw. miesięczna kapitalizacja odsetek. Dopisane odsetki od kolejnego miesiąca same zarabiają – dlatego konto oszczędnościowe przy tym samym oprocentowaniu daje odrobinę więcej niż roczna lokata.
Przy każdej kapitalizacji bank pobiera 19% podatku Belki. Na Wasze konto trafia więc 81% naliczonych odsetek.
Przykład: Odkładamy 10 000 zł na koncie oszczędnościowym oprocentowanym na 6% w skali roku, bez limitu, przez 12 miesięcy. Po roku bank naliczy 613,53 zł odsetek, z czego 116,56 zł zabierze podatek. Na rękę zostaje 496,97 zł. Dla porównania roczna lokata na 6% dałaby 486 zł na rękę.
Limit kwoty i czas promocji, czyli ile realnie zarobisz
Najwyższe oprocentowanie prawie zawsze obowiązuje tylko do określonej kwoty (np. do 10 000 zł) i przez określony czas (np. 3 miesiące lub 90 dni). Nadwyżka ponad limit i pieniądze po zakończeniu promocji są oprocentowane dużo niżej. Właśnie dlatego nasz kalkulator konta oszczędnościowego pyta o te trzy parametry.
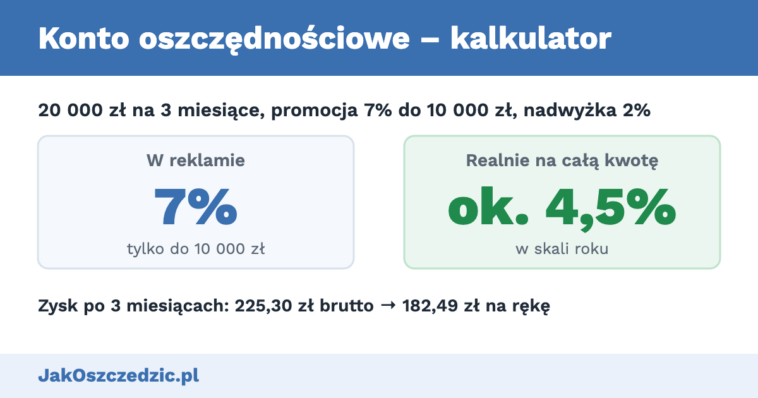
Przykład: Wpłacamy 20 000 zł na konto z promocją 7% w skali roku do 10 000 zł przez 3 miesiące. Nadwyżka i środki po promocji mają 2%.
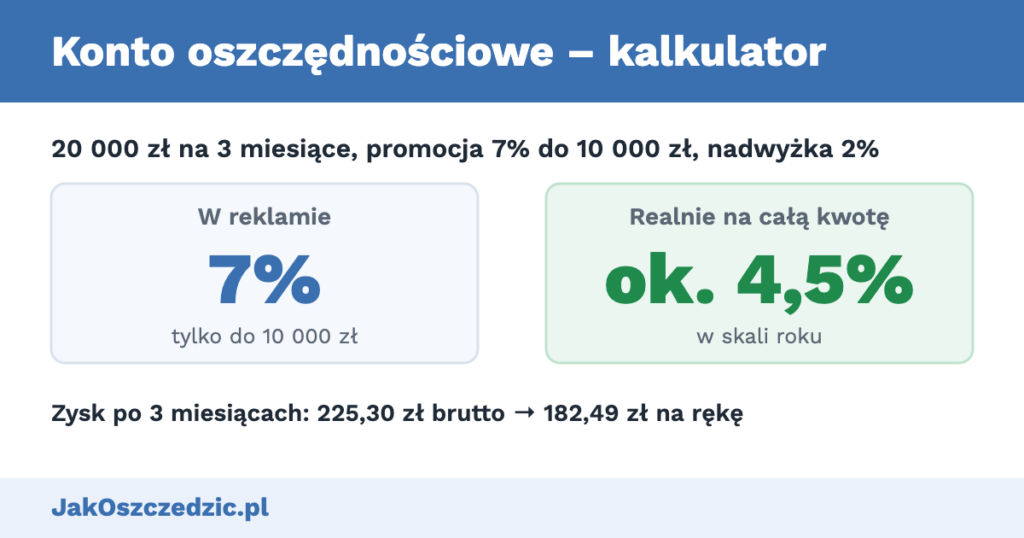
- Po 3 miesiącach zarobimy 182,49 zł na rękę (225,30 zł brutto). Całe 20 000 zł pracuje więc realnie na ok. 4,5% w skali roku, a nie na 7%.
- Jeśli zostawimy pieniądze na rok, zysk wyniesie 429,03 zł na rękę, czyli ok. 2,1% netto w skali roku.
Wniosek? Po zakończeniu promocji warto przenieść oszczędności na kolejne konto oszczędnościowe albo na dobrą lokatę. Promocje zwykle są tylko dla nowych klientów lub dla nowych środków, więc opłaca się je zmieniać.
Konto oszczędnościowe czy lokata?
➕ Konto oszczędnościowe – pieniądze możecie wypłacić w każdej chwili bez utraty odsetek (czasem pierwsza wypłata w miesiącu jest darmowa, kolejne płatne), odsetki dopisywane są co miesiąc.
➕ Lokata – oprocentowanie jest gwarantowane przez cały okres, nawet gdy bank obniży stawki. Zerwanie lokaty zwykle oznacza jednak utratę odsetek.
Nie trzeba jednak wybierać jednego z nich. Warto podzielić oszczędności: część odłożyć na lokacie, a część trzymać na koncie oszczędnościowym. Gdy przyda się część pieniędzy, wypłacicie ją z konta oszczędnościowego, a lokata dalej będzie pracować – bez zrywania i bez utraty odsetek.
Ile zarobicie na lokacie, sprawdzicie w naszym kalkulatorze odsetek od lokaty.
Najczęściej zadawane pytania
Ile zarobię na 10 000 zł na koncie oszczędnościowym?
Przy oprocentowaniu 6% w skali roku przez 12 miesięcy – ok. 497 zł na rękę, przy 5% – ok. 413 zł. Przy promocji obowiązującej tylko 3 miesiące zysk będzie odpowiednio niższy. Dokładną kwotę dla wybranej oferty policzycie w kalkulatorze konta oszczędnościowego na górze strony.
Czy od odsetek na koncie oszczędnościowym płaci się podatek?
Tak, 19% podatku od zysków kapitałowych (tzw. podatek Belki). Bank pobiera go sam przy każdej kapitalizacji odsetek, więc nie musicie niczego wykazywać w zeznaniu PIT.
Jak często bank dopisuje odsetki?
Najczęściej raz w miesiącu – na koniec miesiąca kalendarzowego albo w dniu otwarcia konta. Zdarzają się też konta z kapitalizacją dzienną lub kwartalną. Szczegóły zawsze znajdziecie w regulaminie promocji.
Co oznacza „nowe środki” w promocji konta oszczędnościowego?
Promocyjne oprocentowanie dotyczy tylko pieniędzy, których nie mieliście wcześniej w tym banku. Bank sprawdza saldo z określonego dnia (np. na koniec poprzedniego miesiąca) i wyższe odsetki nalicza tylko od nadwyżki ponad to saldo.
Czy pieniądze na koncie oszczędnościowym są bezpieczne?
Środki w bankach działających w Polsce są objęte gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 000 euro na jednego klienta w jednym banku. W przypadku banków zagranicznych przyjmujących depozyty przez platformy depozytowe obowiązuje gwarancja kraju, w którym bank ma siedzibę. 100 000 euro to równowartość ok. 430 tys. zł (BFG przelicza limit po średnim kursie NBP z dnia spełnienia warunku gwarancji, np. zawieszenia działalności lub upadłości banku).
Rodziny mogą chronić dwa razy więcej. Limit przysługuje każdej osobie osobno, także współwłaścicielom rachunku wspólnego. Wspólne konto oszczędnościowe małżonków jest więc chronione do 200 000 euro, czyli ok. 860 tys. zł (przy równych udziałach). Limit liczony jest w jednym banku, dlatego większe kwoty warto rozłożyć między kilka banków.
Zobacz też: